Educación financiera para niños: cómo se siembran los patrones desde la infancia
Hay una escena que casi todas hemos vivido, de un lado o del otro. Una niña de siete años pregunta en el supermercado si puede llevar algo, y la respuesta llega rápida, con un tono que no corresponde a la pregunta: «Eso es muy caro», «¿usted cree que yo soy de plata?», «después vemos». La niña no entiende de precios. Pero entiende perfectamente el ambiente: algo pasa con el dinero que hace que los adultos se tensen.
En este artículo
Años después, esa niña es una profesional que gana bien y aun así siente un nudo cada vez que paga algo para ella misma. Se pregunta de dónde viene, y casi nunca piensa en el supermercado.
En este artículo quiero acompañarte a mirar cómo se forman los patrones financieros en la infancia: qué aprenden los niños sobre el dinero mucho antes de saber contar, por qué lo que hacemos pesa más que lo que decimos, y qué puedes hacer como madre, padre o cuidadora para sembrar algo más sano. Si lo lees pensando en tu propia historia, también está bien. Suele ser el mismo camino, recorrido en sentido contrario.
Antes de saber contar, ya aprendieron cómo se siente el dinero
Un niño de cuatro años no sabe qué es el interés compuesto ni la diferencia entre ahorrar y gastar. Pero sabe algo que ningún libro le enseñará después con la misma fuerza: cómo se pone el cuerpo de sus padres cuando aparece el tema de la plata. Si los hombros suben, si la voz baja, si alguien cambia de conversación de golpe, si hay un silencio espeso en el carro después de ver un recibo.
Los niños son observadores finísimos. No tienen todavía las palabras para interpretar lo que ven, así que hacen lo que hace cualquier mente que necesita entender el mundo para sentirse a salvo: construyen una explicación. Y las explicaciones infantiles son simples, absolutas y casi siempre giran alrededor de ellos mismos. «Si mamá se angustia cuando pido algo, pedir es peligroso.» «Si en mi casa se pelea por la plata, la plata trae problemas.» «Si nunca se habla de eso, debe ser algo de lo que uno no puede hablar.»
Esa conclusión no se queda en la infancia como un recuerdo. Se queda como una idea sin revisar, que años después opera como si fuera un hecho. Es lo que en mi trabajo llamo un patrón financiero: una forma automática de reaccionar ante el dinero que se formó antes de que pudiéramos elegirla. Por eso, cuando alguien me dice «yo no sé por qué me pasa esto con la plata», casi siempre hay una escena muy anterior a su primer sueldo que todavía está haciendo su trabajo en silencio.
Las frases de la casa funcionan como un mapa
Cada hogar tiene su repertorio. «La plata no se da en los palos.» «Los ricos son todos unos ladrones.» «Ahorre, que uno nunca sabe.» «De plata no se habla en la mesa.» «Primero el sacrificio, después el descanso.» Nadie las dijo con mala intención. La mayoría eran cuidado, miedo transmitido con amor, o la experiencia de una generación que vivió con poco y quiso proteger a la siguiente.
Un niño no recibe esas frases como contexto histórico: las recibe como instrucciones sobre cómo funciona la vida.
Imagina a una niña que oye con frecuencia que quien tiene mucho dinero lo consiguió pisando a otros. Crece, estudia, se vuelve una gran profesional, y cuando sus ingresos empiezan a subir, algo en ella se incomoda. Duda frente a un aumento, cobra menos de lo que vale, regala parte de su trabajo. Lo explica con razones prácticas, pero por debajo hay una lealtad antigua: si gano mucho, dejo de ser una buena persona.
Piensa ahora en un niño que escuchó «ahorre, que uno nunca sabe» con tanta ansiedad que concluyó que el dinero sirve para protegerse del desastre. De adulto ahorra con una disciplina admirable y no logra disfrutar nada de lo que tiene, porque en el fondo sigue esperando la catástrofe.
Ninguna de esas frases es mala en sí misma. Lo que pesa es la emoción con la que se dijeron y la ausencia de una conversación que las matizara. Por eso te invito a revisar tu propio repertorio. ¿Cuáles frases salen de tu boca casi sin pensar? ¿De quién las heredaste? ¿Quieres que tu hijo las herede de ti?
Lo que haces pesa más que lo que explicas
Puedes darle a tu hijo la mejor charla sobre ahorro del mundo y, ese mismo día, esconder las bolsas de una compra para que nadie las vea al entrar a la casa. ¿Cuál de las dos lecciones se queda? La segunda, casi siempre. Los niños confían más en lo que ven repetirse que en lo que se les dice.
Piensa en una madre que trabaja mucho y compra algo para ella con su propia plata, pero lo hace con culpa: lo justifica en voz alta, lo oculta, lo compara con lo que «debería» haber gastado en otra cosa. Su hija aprende, sin una sola palabra explícita, que disfrutar de lo propio exige pedir perdón. O piensa en un hogar donde las discusiones sobre dinero ocurren en voz baja, detrás de una puerta, y al día siguiente nadie menciona nada. El niño aprende que el dinero produce tensión y que lo prudente es no preguntar.
Tampoco se trata de convertir tu casa en una oficina transparente donde el niño carga con tus balances. Los niños no deben ser confidentes de las angustias económicas de los adultos; esa carga no les corresponde. Pero hay un territorio amplio entre ocultarlo todo y descargarlo todo, y yo lo llamo honestidad proporcional: decir la verdad en un tamaño que el niño pueda sostener. «Este mes decidimos no viajar porque preferimos usar esa plata en otra cosa» es una frase verdadera, tranquila y comprensible. «Estamos quebrados», dicha a un niño de seis años, pesa demasiado para sus hombros.
Sembrar con intención: qué hacer según la edad
Sembrar no significa dar clases de finanzas en la sala de la casa. Significa crear, poco a poco, experiencias que le enseñen al niño que el dinero se puede nombrar, decidir y sentir sin miedo. Lo que cambia con la edad es la forma.
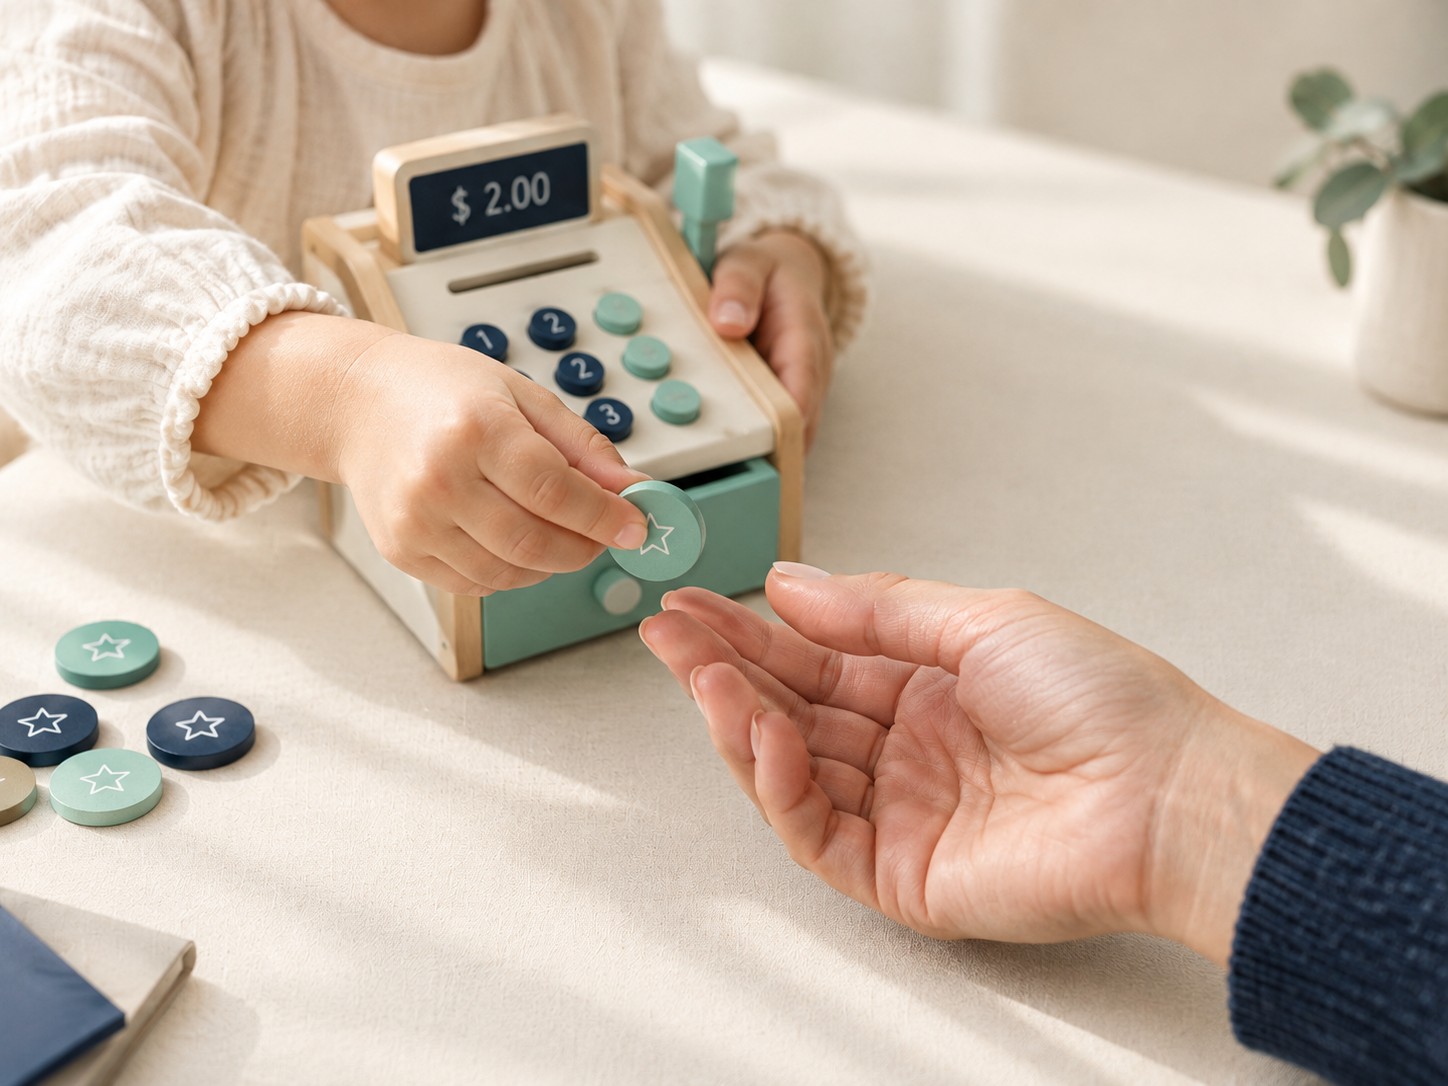
De los 3 a los 6 años, el dinero se vuelve algo que se puede nombrar. En esta etapa no hace falta hablar de cifras. Sirve que el dinero deje de ser un tabú: que el niño te vea pagar, que entienda que lo que se compra viene de un trabajo, que escuche la palabra «plata» dicha con naturalidad. Un juego de tienda en casa, donde se intercambia, se espera y a veces se dice «hoy no alcanza», le enseña que un «no» habla del presupuesto y nunca de su valor como persona. Una alcancía transparente le permite ver con los ojos que lo guardado crece.
De los 7 a los 11 años, el reto es elegir y vivir las consecuencias. Aquí empieza lo verdaderamente interesante, porque el niño ya puede decidir. Una mesada pequeña, sin condicionarla a la obediencia ni usarla como premio o castigo, le da un terreno de práctica. Probablemente la gaste toda el primer día, y lo mejor que puedes hacer es no rescatarlo. Que sienta el pequeño vacío del jueves sin plata, que conecte emoción y decisión, enseña más que cualquier explicación. Después, con calma y sin sermón, puedes preguntarle: «¿Cómo te sentiste con eso que compraste? ¿Qué harías distinto?». Esa conversación vale más que el monto gastado.
Desde los 12 años, la conversación es de igual a igual y gira alrededor de valores e identidad. Los adolescentes detectan las incoherencias a kilómetros. Funciona hablar de cómo se decide en la casa, de por qué algunas cosas se priorizan, de qué significa trabajar y ganar, de la presión de las redes por consumir. Es la edad de preguntarles qué quieren construir y de aceptar que algunas respuestas no van a parecerse a las tuyas. Tu tarea pasa de dictar a acompañar el criterio que se está formando.
Mirar tu historia antes de enseñar: P.O.D.E.R. aplicado a la crianza
Nadie siembra desde un lugar neutro. Lo que le enseñas a tu hijo pasa por el filtro de lo que tú aprendiste. Por eso, cuando acompaño a mamás y papás en este tema, empezamos por ellos antes que por el niño. El método P.O.D.E.R. ofrece un camino bastante natural para hacerlo.
- Patrones. Primero, reconocer qué aprendiste tú. ¿Qué se decía de la plata en tu casa? ¿Qué sentías al ver a tus padres hablar de ella? Escribirlo en una hoja, sin juzgar, ya cambia algo: lo que se nombra deja de operar en la sombra. Si quieres una guía para hacerlo, mi workbook sobre patrones financieros parte justamente de ahí.
- Orden. Después, poner orden interno y práctico. Qué haces hoy con tu dinero, qué es coherente con lo que dices valorar y qué no. Un hijo aprende más de una madre que se ordena con serenidad que de una que predica orden y vive en el caos.
- Decisiones. Luego, decidir de manera consciente qué quieres heredar y qué quieres dejar de transmitir. Puedes conservar la austeridad de tu abuela y soltar su miedo; conservar la generosidad de tu papá y soltar su desorden.
- Energía. Aquí entra la emoción: notar desde dónde hablas de dinero con tus hijos, si desde la calma o desde la ansiedad. Los niños leen el tono antes que las palabras, así que regularte tú es una forma de educarlos.
- Resultados. Y por último, sostener pequeñas prácticas en el tiempo: una conversación semanal, una mesada con sentido, un gesto coherente repetido muchas veces. Los resultados en crianza no se ven en un mes. Se ven cuando tu hija, a los treinta años, toma una decisión con tranquilidad.
Da el primer paso hoy
Toma una hoja y escribe tres frases sobre el dinero que escuchaste en tu infancia. Solo obsérvalas, sin juzgarlas. Ahí empieza todo.
Ver el workbookPara cerrar
Hay una verdad que a veces cuesta oír: no necesitas tener una relación perfecta con el dinero para sembrar algo sano. Necesitas estar dispuesta a mirarte con honestidad. Un hijo que oye a su padre decir «yo aprendí a tenerle miedo a la plata y estoy trabajando en eso» recibe una lección más poderosa que cualquier discurso impecable.
Si algo de lo que leíste te movió algo, ya sea un recuerdo, una frase de tu infancia o una incomodidad al pensar en lo que estás enseñando hoy, ese movimiento es información valiosa. No hace falta resolverlo hoy. En la mentoría individual trabajamos justamente ahí: en reconocer tus patrones, entender de dónde vienen y decidir con calma qué quieres llevar contigo.
Resolviendo tus dudas
¿Qué es la educación financiera para niños?
Es el proceso de acompañar a un niño para que desarrolle una relación sana con el dinero: que entienda qué es, de dónde viene, cómo se decide con él y qué emociones despierta. Incluye habilidades prácticas como ahorrar o planear un gasto, pero empieza antes, en lo que el niño observa y siente en casa. Por eso abarca tanto lo que le enseñas como lo que vives frente a él.
¿A qué edad se debe empezar a hablarles de dinero?
Puedes empezar desde los tres o cuatro años, con conversaciones simples y cotidianas. A esa edad basta con que vean el dinero como algo que se nombra con naturalidad: se paga, se espera, a veces no alcanza. Los conceptos más elaborados, como ahorrar con una meta, llegan hacia los siete años, cuando ya pueden decidir y asumir consecuencias pequeñas.
¿Cómo le explico a mi hijo que no podemos comprar algo sin generarle miedo?
Dile la verdad en un tamaño que pueda sostener y con un tono tranquilo. Una frase como «hoy esto no está en lo que decidimos gastar» comunica un límite sin cargar al niño con una angustia de adultos. Lo que más pesa es tu calma al decirlo: si tu cuerpo transmite pánico, él se quedará con el pánico y no con la frase.
¿En qué se diferencia enseñarles a ahorrar de enseñarles una relación sana con el dinero?
Enseñar a ahorrar transmite una conducta; construir una relación sana transmite una manera de sentir y de decidir. Un niño puede ahorrar por obediencia y crecer creyendo que gastar es algo malo. La relación sana incluye ahorrar, gastar, dar y disfrutar sin culpa ni miedo.
Ya les dije cosas que hoy veo que no ayudan. ¿Es tarde?
No, no es tarde. Los patrones se forman en la infancia, pero se pueden revisar toda la vida, y los niños responden bien a un adulto que corrige con honestidad. Reconocer una frase que ya no quieres repetir y explicarla («antes yo pensaba así, hoy lo veo distinto») también es educación financiera.
¿Para quién es este enfoque y para quién no?
Es para madres, padres, abuelas y cuidadores que quieren criar con conciencia y están dispuestos a mirar su propia historia con el dinero. No es para quien busca una fórmula rápida para volver rico a su hijo, ni un manual de reglas que se aplique sin reflexión. Tampoco reemplaza el apoyo profesional cuando en casa hay una crisis económica o emocional severa.
Mira tu historia con el dinero con calma y acompañada
En la mentoría individual 1:1 «Activa tu Poder Financiero» reconocemos tus patrones, entendemos de dónde vienen y decidimos con calma qué quieres llevar contigo y qué quieres dejar de transmitir. Es un proceso real, a tu ritmo, sin promesas mágicas. Si te late, escríbeme y agendamos una conversación, sin compromiso y sin presión.